平日10時~19時00分
土日10時~17時00分
(祝日休み)
総量規制の対象外とは?除外・例外の違いを司法書士が解説
「借入れは年収の3分の1までのはずなのに、それ以上の借金があるのはなぜ?」
総量規制は、個人が貸金業者から借りる金額を原則として年収の3分の1までに制限する制度です。
ただし、すべてのローンやクレジットの支払いに適用されるわけではありません。
対象外と呼ばれるものは、銀行ローンなどのように制度の適用範囲に入らないもの、貸金業法上の「除外貸付け」、一定の条件で認められる「例外貸付け」に分けると理解しやすくなります。
この記事では、この3つを区別し、年収の3分の1を超える負債が生じる理由と、返済に困った場合の対処法を解説します。
この記事を読んでわかること
- 総量規制は「年収の3分の1までしか借金できない」制度
- 総量規制には対象は貸金業者のキャッシングのみ
- 銀行ローンやショッピングリボは対象外なので、年収の3分の1以上負債がある人は多い

目 次(更新:2026年10月20日)
1. 借金の総量規制とは
・銀行ローンとカードのショッピングは、制度の適用範囲に入らない
2. 総量規制があっても、負債の合計が年収の3分の1を超えることはある
5. まとめ
総量規制では、貸金業者による個人向けの貸付けについて、新たな借入れによって対象となる借入残高の合計が年収の3分の1を超えることを原則として禁止しています。
代表的な対象は、消費者金融からの借入れやクレジットカードのキャッシングです。上限は1社ごとではなく、複数の貸金業者からの借入れを合算して判断します。
たとえば年収360万円の場合、原則的な上限は120万円です。
ただし、120万円まで必ず借りられるという意味ではなく、実際の融資の可否や金額は審査によって決まります。
総量規制の「対象外」は、次のように分けて考えましょう。
| 区分 | 主な例 | 総量規制の借入残高に算入するか |
|---|---|---|
| 制度の適用範囲に入らないもの | 銀行カードローン、カードのショッピング利用 | 算入しない |
| 除外貸付け | 貸金業者による一定の住宅購入資金の貸付けなど | 算入しない |
| 例外貸付け | 一定の条件を満たす借換え、個人事業者向け貸付けなど | 算入する |
「除外」と「例外」は、どちらも年収の3分の1を超える融資が認められる場合がありますが、その後の借入残高の計算方法が異なります。
銀行カードローンは総量規制の対象外
銀行は貸金業法上の貸金業者には該当しないため、銀行カードローンには総量規制が適用されません。銀行の住宅ローンも同様です。
ただし、総量規制の対象外だからといって、希望する金額を借りられるわけではありません。銀行でも収入や借入状況などを踏まえた審査が行われます。
カードのショッピングとキャッシングは扱いが異なる
クレジットカードは、同じカードでも利用方法によって扱いが変わります。
- キャッシング:お金を借りるため、総量規制の対象になります。
- ショッピング:商品・サービスの購入代金を支払うための利用であり、総量規制の対象にはなりません。
ショッピングの分割払いやリボ払いも、総量規制の借入残高には算入しません。
除外貸付けとは、貸金業者による貸付けのうち、総量規制の借入残高の計算から外れるものです。
代表例は、一定の住宅購入資金の貸付けや、自動車の購入時にその自動車を担保とする貸付けです。
これらの残高は、通常のキャッシング等について年収の3分の1を計算するときには含めません。
不動産を担保にすれば、すべて除外されるわけではない
貸金業者の不動産担保ローンについて、「担保があるので総量規制の対象外」と一括りにするのは正確ではありません。
不動産担保貸付けに関する除外の区分では、借りる本人や担保を提供する人の居宅などは対象から外れています。
一方、売却予定の不動産を返済原資とする貸付けには別の除外の区分があります。
そのため、自宅を担保にする場合も、資金の使い道や契約条件に応じた確認が必要です。
また、返済できなければ担保不動産を失うおそれがあります。
返済資金を確保するために自宅を担保に入れる前に、現在の負債を整理する方法も検討しましょう。
例外貸付けとは、一定の条件を満たす場合に、年収の3分の1を超えても認められる貸付けです。
返済能力の確認などが必要であり、代表例には次のものがあります。
- 利用者に一方的に有利となる借換えなど、所定の条件を満たす借換え
- 事業計画などを踏まえて返済能力が認められる個人事業者への貸付け
- 配偶者の同意を得て、夫婦の年収と借入れを合算し、年収の3分の1以内とする貸付け
例外貸付けの残高は、総量規制の計算に含まれる
除外との大きな違いは、例外貸付けの残高は総量規制の計算に含まれることです。
例外貸付けを利用した結果、対象となる借入残高が年収の3分の1を超えていれば、通常のキャッシングなどの借り増しはできません。
なお、法人への貸付けは個人向けの総量規制とは別の扱いです。
個人事業者が貸金業者から借りる場合には、例外の条件を満たすかどうかを確認します。
総量規制で計算する金額と、家計が負担している負債の総額は一致しません。
次は、年収360万円の人を想定した説明用の例です。実際の相談事例ではありません。
| 借入れ・利用残高 | 金額 | 総量規制の計算 |
|---|---|---|
| 消費者金融・カードキャッシング | 90万円 | 含める |
| 銀行カードローン | 80万円 | 含めない |
| カードのショッピングリボ | 40万円 | 含めない |
| 負債の合計 | 210万円 | 算入されるのは90万円 |
この例では、総量規制で計算する90万円は、年収の3分の1である120万円を下回っています。それでも、実際に返していく負債は210万円あります。
総量規制の計算に入らない負債も、家計から返す点は同じです。
制度上の上限だけで判断せず、すべての返済を合わせて、生活費を確保できるかを確認することが大切です。
借金の総量規制が適用されると、消費者金融やクレジットカードのキャッシングを利用しにくくなります。負債が一定額に達すると審査に通らなくなり、借り増しできない状況となってしまうからです。
そんなとき、やってはいけない行動が2つあります。
借りられる業者(闇金)を探して借りてはいけない!
まず「借りられる借金」を探そうとしてはなりません。
たとえば「ブラックでもOK」などと宣伝している「闇金」を利用してしまったら、高額な利息がかかって今より確実に状況が悪化します。
自分だけではなく家族も悪質な脅迫を受けたりして、離婚を余儀なくされるケースも少なくありません。
会社に嫌がらせをされて居場所がなくなり、退職せざるを得なくなる方もおられます。
闇金を利用すると大げさではなく「人生が台無しに」なってしまいます。総量規制によって借金できなくなっても、絶対に闇金だけは利用してはなりません。
ショッピング枠の現金化
クレジットカードのショッピング枠は、総量規制対象外です。
そこでお金に困ると、クレジットカードの「ショッピング枠を現金化」しようとする方がおられます。
こちらも絶対にNGです。
まずショッピング枠の現金化はカード会社との規約違反となるので、知られるとカードの利用停止や強制解約となるリスクがあります。
また、ショッピング枠を現金化したら、債務整理も困難となるケースが少なくありません。
カード会社の心証が悪くなるので、任意整理の話を進めにくくなります。合意してもらえるとしても、現金化に関する部分については手数料も含めて全額払うようにいわれる可能性もあります。
個人再生を申し立てても「再生計画案」に反対されるリスクもあります。
自己破産しようにも「免責不許可事由」に該当し、借金を0にしてもらえない可能性が発生します。
クレジットカードの現金化には高いリスクがつきまとうので、絶対にしてはなりません。
総量規制の対象かどうかにかかわらず、返済が難しい場合には、債務整理が選択肢になります。
債務整理の主な方法は次の3つです。
-
任意整理
任意整理
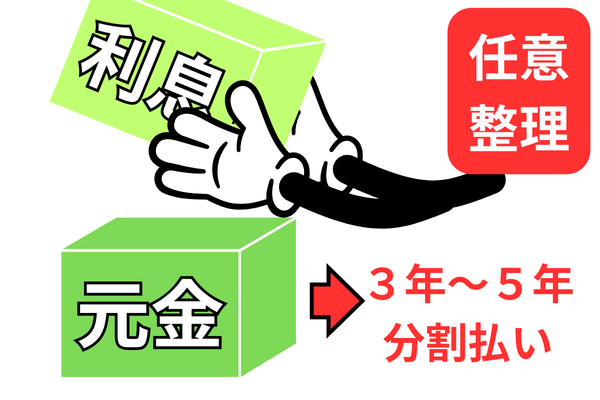
債権者と交渉し、今後の利息の減免や分割払いなど、返済条件の見直しを目指す方法です。
原則として、元金は減らず、分割回数はおおむね3年から5年程度が目安です。
今後のある程度の返済ができる人が選択します。
個人再生
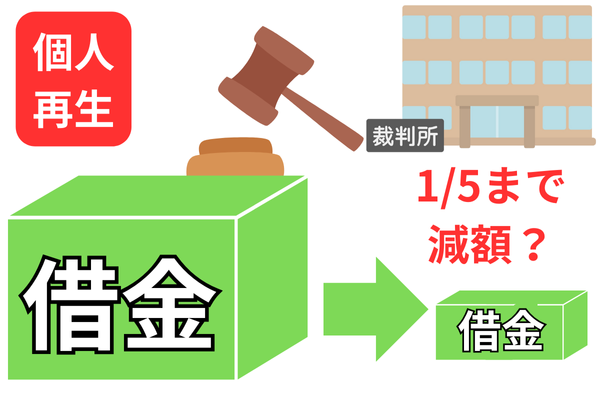
継続的な収入が見込まれることなどの条件を満たす場合に、裁判所を通じて返済計画を立てる手続きです。
個人再生なら元金も大幅に減額できます。
例えば、600万円の債務は120万円、400万円の債務は100万円まで減額できる可能性があります。
そして、認可された計画に従って原則3年間返済すると、残りの債務の免除を受けられます。
自己破産
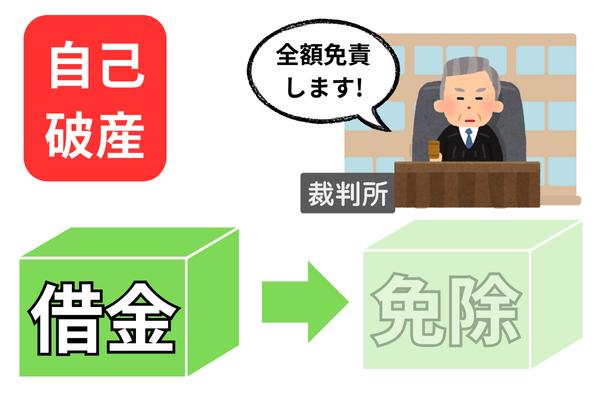
支払不能となった場合に検討する裁判所の手続きです。
免責が認められ、その決定が確定すると、対象となる債務について支払義務を免れることができます。
ただし、税金や養育費など、免責されないものもあります。
まとめ
総量規制の対象外は、銀行ローンやカードのショッピングのように制度の適用範囲に入らないものと、貸金業法上の除外貸付け・例外貸付けがあります。
除外貸付けは総量規制の借入残高に含めませんが、例外貸付けは含めます。
また、対象外の負債も合わせると、家計が返していく金額は年収の3分の1を超えることがあります。
借り増しをしなければ返済できない状況になったら、現在の負債と生活費を整理し、返済方法そのものを見直しましょう。
司法書士法人黒川事務所では、借金や債務整理について無料でご相談いただけます。銀行カードローンやショッピングリボも含め、現在の返済状況をお聞かせいただければ解決法を一緒に検討することが可能です。
この記事の執筆者
黒川聡史(司法書士法人黒川事務所 代表司法書士)
東京司法書士会所属:登録番号第4230号
簡裁代理権認定司法書士:法務大臣認定第501067号
行政書士(登録番号第19082582号)
ファイナンシャルプランナー(CFP®:1級FP技能士)
経歴: 平成19年に個人事務所を開業。債務整理を中心に15,000人以上の依頼者を解決。現在は事務所を法人化して活動
著書に『借金の不安が楽になるお金の話』『FPに知ってほしい借金の話』がある
司法書士法人黒川事務所が選ばれる理由
司法書士法人黒川事務所は、債務整理(任意整理・時効援用)などを専門に扱う司法書士事務所です。これまでに19年以上の実績があり15,000人以上を解決に導きました。
企業理念は『あなたの借金問題解決を低料金でサポートしたい!』です。
業界トップクラスの安い費用であなたの借金問題解決を全力でサポートします!
もちろん相談無料で費用は分割払いにも対応しています。
司法書士法人黒川事務所
代表者 黒川聡史
東京司法書士会所属
簡裁代理権法務大臣認定
- 業界トップクラスの安い費用
- 着手金不要で分割払いOK
- 債務整理専門で19年以上の実績
- 解決した依頼人は15000人以上。現在は年間約1000人以上の方から依頼(曖昧な相談実績ではなく実際の依頼件数)
- YouTubeで債務整理をわかりやすく発信(こちら)
平日10時~19時00分 /土日10時~17時00分 (祝日休み)いつでもお気軽にお電話ください。
司法書士法人黒川事務所
平日10時~19時00分
土日10時~17時00分
(祝日休み)
(新宿オフィス 新宿駅7分)
東京都新宿区新宿2丁目5-1 アルテビル新宿7階